တရုတ်နိုင်ငံ၏ ကြွေပြားများ ပို့ကုန်အခွန်ပြန်အမ်းငွေ ပယ်ဖျက်ခြင်းသည် စက်မှုလုပ်ငန်း မွှေနှောက်မှုကို အစပျိုးစေသည်။ အရည်အသွေးကို ဦးတည်သော လုပ်ငန်းများသည် အခွင့်အလမ်းသစ်များကို ဆုပ်ကိုင်ပါ။
မကြာသေးမီက ဘဏ္ဍာရေးဝန်ကြီးဌာနနှင့် ပြည်နယ်အခွန်ဦးစီးဌာနတို့ ပူးပေါင်းထုတ်ပြန်သည့် ကြေညာချက်တွင် 2026 ခုနှစ် ဧပြီလ 1 ရက်နေ့မှ စတင်၍ ပို့ကုန်တန်ဖိုးထပ်အခွန် (VAT) ကို ပြန်အမ်းပေးမည်ဖြစ်ကြောင်း ရှင်းလင်းပြောကြားသည်။ကြွေပြားများနှင့် အခြား ဆောက်လုပ်ရေးနှင့် သန့်ရှင်းရေး ကြွေထည် ပစ္စည်း ၁၆ မျိုးကိုလည်း ဖျက်သိမ်းမည်ဖြစ်သည်။ ယင်းသည် တရုတ်နိုင်ငံ၏ ကြွေထည်တင်ပို့ခြင်းလုပ်ငန်းအတွက် နှစ် 40 နီးပါး အခွန်ပြန်အမ်းငွေ၏ တရားဝင်အဆုံးသတ်မှုဖြစ်သည်။ ဤမူဝါဒ ပြုပြင်ပြောင်းလဲမှုသည် သီးခြားဖြစ်ရပ်တစ်ခုမဟုတ်သော်လည်း ကုန်ထုတ်လုပ်မှုလုပ်ငန်းကို အသွင်ပြောင်းခြင်းနှင့် အဆင့်မြှင့်တင်ခြင်းနှင့် ကြွေထည်တင်ပို့ခြင်းလုပ်ငန်းအပေါ် များစွာအကျိုးသက်ရောက်မှုရှိစေမည့် စက်မှုလုပ်ငန်းဖွဲ့စည်းပုံကို ပိုမိုကောင်းမွန်အောင်မြှင့်တင်ရန် နိုင်ငံအတွက် အရေးကြီးသောအတိုင်းအတာတစ်ခုဖြစ်သည်။
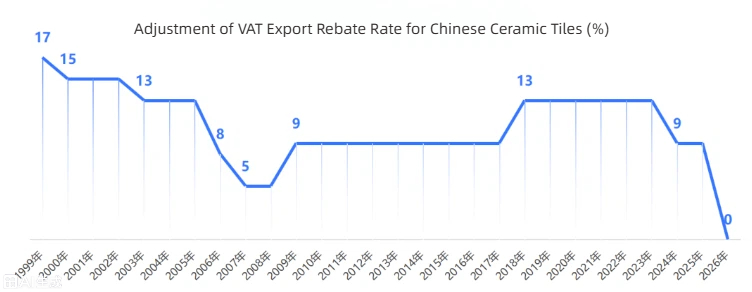
မူဝါဒသမိုင်းကို ပြန်ကြည့်လျှင် ဆောက်လုပ်ရေး ကြွေထည်ပစ္စည်းများအတွက် ပို့ကုန်အခွန်ပြန်အမ်းနှုန်းကို ပြုပြင်ပြောင်းလဲမှုများစွာ ပြုလုပ်ခဲ့သည်။ ၎င်းသည် 2024 ခုနှစ် ဒီဇင်ဘာလတွင် 13% မှ 9% သို့ လျှော့ချခဲ့ပြီး ယခုတစ်ကြိမ်တွင် ၎င်းသည် သုညသို့ တိုက်ရိုက်ကျဆင်းသွားကာ "နှစ်နှစ်အတွင်း နှစ်ကြိမ်လျှော့ချခြင်း" ၏ တဖြည်းဖြည်းချင်းညှိမှုလမ်းကြောင်းကို ဖြစ်ပေါ်စေခဲ့သည်။ စက်မှုလုပ်ငန်းဆိုင်ရာ အချက်အလက်များအရ၊ တရုတ်နိုင်ငံ၏ ကြွေပြားများ ပျမ်းမျှတင်ပို့သည့်စျေးနှုန်းသည် 2024 ခုနှစ်တွင် တစ်စတုရန်းမီတာလျှင် 38 ယွမ်အထိ ကျဆင်းသွားပြီး 9% အခွန်ပြန်အမ်းပေးမှုကြောင့် ပို့ကုန်လုပ်ငန်းများ၏ နည်းပါးသောအမြတ်ငွေ၏ 60% မှ 75% အထိ ကျဆင်းခဲ့သည်။ လုပ်ငန်းလည်ပတ်မှုကို ထိန်းသိမ်းရန် အခွန်ပြန်အမ်းငွေအပေါ် မှီခိုနေရသော အသေးစားနှင့် အလတ်စားစီးပွားရေးလုပ်ငန်းများအတွက် မူဝါဒကို အကောင်အထည်ဖော်ခြင်းသည် ရှင်သန်ရေးအကျပ်အတည်းကို တိုက်ရိုက်ဖြစ်ပေါ်စေမည်ဖြစ်သည်။ ရေတိုတွင်၊ လုပ်ငန်းသည် အမြတ်အစွန်းချုံ့ခြင်းနှင့် စျေးနှုန်းပြန်လည်ဖွဲ့စည်းခြင်းကဲ့သို့သော ကြီးထွားလာနေသော နာကျင်မှုများကို ရင်ဆိုင်ရလိမ့်မည်။ အလျှော့အတင်းလုပ်နိုင်စွမ်းအားနည်းသော ထုတ်လုပ်မှုစွမ်းရည်အချို့ကို အရှိန်အဟုန်ဖြင့် ဖယ်ရှားပစ်နိုင်ပြီး "အလျင်စလိုတင်ပို့ခြင်း" ကြောင့် ဖြစ်ပေါ်လာသော ရေတို ထောက်ပံ့ပို့ဆောင်ရေး ပြတ်တောက်မှုပင် ဖြစ်ပေါ်နိုင်သည်။
ရေရှည်ရှုထောင့်မှကြည့်လျှင် အခွန်ပြန်အမ်းငွေများကို ပယ်ဖျက်ခြင်းသည် အမှန်တကယ်တွင် စက်မှုလုပ်ငန်းအတွက် "နာကျင်သော်လည်း လိုအပ်သောကုထုံး" ဖြစ်သည်။ ကာလအတော်ကြာအောင်၊ အချို့သောလုပ်ငန်းများသည် အခွန်ပြန်အမ်းပေးဝေမှုအပေါ် အားကိုးကာ၊ အရည်အသွေးမမီသော ကုန်ကျစရိတ်ဖြင့် စျေးကွက်ကို သိမ်းပိုက်ပြီး စျေးနှုန်းနိမ့်ကျလာကြသည်။ ဤမူဝါဒ ပြုပြင်ပြောင်းလဲမှုသည် စီးပွားရေးလုပ်ငန်းများအား မူဝါဒမှီခိုအားထားမှုကို စွန့်လွှတ်ရန်၊ နည်းပညာဆိုင်ရာ ဆန်းသစ်တီထွင်မှု၊ ထုတ်ကုန်အဆင့်မြှင့်တင်ရေးနှင့် အမှတ်တံဆိပ်တည်ဆောက်မှုဆီသို့ လှည့်သွားကာ လုပ်ငန်းကို "စျေးနှုန်းပြိုင်ဆိုင်မှု" မှ "တန်ဖိုးယှဉ်ပြိုင်မှု" သို့ ပြောင်းလဲရန် တွန်းအားပေးမည်ဖြစ်သည်။ တစ်ချိန်တည်းမှာပင်၊ နိုင်ငံတကာကုန်သွယ်မှုတွင် အခွန်ပြန်အမ်းမှုများကြောင့် ဖြစ်ပေါ်လာသော ထောက်ပံ့ကူညီမှု ဆန့်ကျင်ငြင်းခုံမှုများကို လျှော့ချကာ ကမ္ဘာလုံးဆိုင်ရာ လိုက်လျောညီထွေရှိသော လုပ်ငန်းများအတွက် အတားအဆီးများကို ရှင်းလင်းပေးမည်ဖြစ်သည်။
ဤနောက်ခံနှင့်ဆန့်ကျင်ဘက်တွင်၊ စက်မှုလုပ်ငန်းကွဲပြားခြင်း၏လမ်းကြောင်းသည်ပိုမိုထင်ရှားလာလိမ့်မည်။ ၎င်းတို့၏ အဓိက ယှဉ်ပြိုင်နိုင်စွမ်းအဖြစ် စျေးနှုန်းနိမ့်ကျသော အသေးစားနှင့် အလတ်စား လုပ်ငန်းများသည် အမြတ်အစွန်းအတွက် အခွန်ပြန်အမ်းငွေအပေါ် ကြီးကြီးမားမား မှီခိုနေရသည့် စရိတ်စကများ မြင့်တက်လာခြင်းနှင့် မှာယူမှု ဆုံးရှုံးမှုများ၏ အကျပ်အတည်းနှင့် ရင်ဆိုင်ရနိုင်သည်။ အရည်အသွေးမြှင့်တင်မှုကို အာရုံစိုက်ပြီး ပင်မနည်းပညာများနှင့် အမှတ်တံဆိပ်အားသာချက်များရှိသည့် ထိပ်တန်းစီးပွားရေးလုပ်ငန်းများသည် ၎င်းတို့၏ ခိုင်မာသောညှိနှိုင်းနိုင်စွမ်းအားနှင့် ကုန်ကျစရိတ်စုပ်ယူနိုင်မှုတို့ကြောင့် လုပ်ငန်းအရှုပ်တော်ပုံတွင် ကြီးမားသောစျေးကွက်ဝေစုကို သိမ်းပိုက်မည်ဖြစ်သည်။ စျေးကွက်ပုံစံသည် "ရိုင်းစိုင်းသောကြီးထွားမှု" မှ "ပြင်းထန်စွာစိုက်ပျိုးခြင်း" သို့ပြောင်းလဲနေပြီး အရည်အသွေးနှင့် အမှတ်တံဆိပ်သည် လုပ်ငန်းများ၏ရှင်သန်မှုအတွက် သော့ချက်ဖြစ်လာသည်။
စက်မှုလုပ်ငန်းပြောင်းလဲမှုများနှင့်ရင်ဆိုင်နေရသော Beata Ceramics သည် ကြွေပြား R&D နှင့် ထုတ်လုပ်မှုကို အာရုံစိုက်သည့် လုပ်ငန်းတစ်ခုအနေဖြင့် အန္တရာယ်ဆန့်ကျင်နိုင်စွမ်းကို အခိုင်အမာပြသထားသည်။ အခွန်ပြန်အမ်းပေးမှုများကို မှီခိုနေရသည့် ရွယ်တူများနှင့် မတူဘဲ Beata Ceramics သည် ၎င်း၏တည်ထောင်ချိန်မှစ၍ အရည်အသွေးနှင့် အမှတ်တံဆိပ်စီမံခန့်ခွဲမှုလမ်းကြောင်းကို အခိုင်အမာ လျှောက်လှမ်းခဲ့သည်။ ၎င်း၏အမြတ်အစွန်းမော်ဒယ်သည် ထုတ်ကုန်တန်ဖိုးအပေါ်တွင် အမြဲတမ်းဗဟိုပြုထားပြီး ၎င်းသည် အမြတ်အစွန်း၏အဓိကရင်းမြစ်အဖြစ် အခွန်ပြန်အမ်းငွေကို ဘယ်သောအခါမှ မခံယူထားဘဲ၊ ဤလုပ်ငန်းဆိုင်ရာပြုပြင်ပြောင်းလဲမှုကို ရင်ဆိုင်ရန်အတွက် ခိုင်မာသောအခြေခံအုတ်မြစ်ကို ချထားသည်။
Beata ကြွေထည်များ သည် တင်းကျပ်သော အရည်အသွေးထိန်းချုပ်မှုစနစ်နှင့် စဉ်ဆက်မပြတ် ဆန်းသစ်တီထွင်နိုင်စွမ်းရှိသည့် ကြွေပြားကြွေပြားလုပ်ငန်းတွင် 1997 ခုနှစ်ကတည်းက ထဲထဲဝင်ဝင်ပါဝင်လာခဲ့သည်။ ၎င်း၏ထုတ်ကုန်များကဲ့သို့သောအမျိုးအစားအမျိုးမျိုးကိုလွှမ်းခြုံထားသောပရောဂျက်ပေါင်း 1000 ကျော်ဖြင့် စစ်ဆေးအတည်ပြုထားပါသည်။အိမ်တွင်းနှင့်ပြင်ပကြွေပြားများ, အထူးအပြင်ဘက်အတွက် ကြွေပြားအထူအသုံးပြု. ၎င်းတို့တွင် ချော်လဲခြင်း၊ ခံနိုင်ရည်ရှိခြင်းနှင့် ရေစိုခံခြင်းစသည့် စွမ်းဆောင်ရည်ကောင်းမွန်ပြီး ၎င်းတို့၏ သတ်မှတ်ချက်များနှင့် အထူသည် မတူညီသော အခြေအနေလိုအပ်ချက်များအတွက် လိုက်လျောညီထွေဖြစ်အောင် လိုက်လျောညီထွေဖြစ်စေနိုင်သည်။ ကုမ္ပဏီသည် တန်ဖိုးကြီးသော ဒီဇိုင်းနှင့် လက်ရာမြောက်သော လက်မှုပညာဖြင့် ထုတ်ကုန်တန်ဖိုး ထပ်လောင်းဖန်တီးရန် အခိုင်အမာ တောင်းဆိုလျက် "စျေးနှုန်းနိမ့်သော ပါဝင်ပတ်သက်မှု" ကို အမြဲငြင်းဆိုထားသည်။ ၎င်း၏အထူ 3 စင်တီမီတာကြွေခင်း ကြွေပြားများနည်းပညာဆိုင်ရာ ကန့်သတ်ချက်များ မြင့်မားမှုကြောင့် စျေးကွက်တွင် ပြိုင်ဆိုင်မှု ရှားပါးလာခဲ့သည်။ ရလဒ်အနေဖြင့် ၎င်းကို အရည်အသွေး အားသာချက်များဖြင့် ကမ္ဘာလုံးဆိုင်ရာ သုံးစွဲသူများက အသိအမှတ်ပြုခဲ့သည်။
ဖောက်သည်များအတွက်၊ ရွေးချယ်ခြင်း။Beata ကြွေထည်များပိုမိုတည်ငြိမ်သော အရည်အသွေး အာမခံချက် ရရှိရေးနှင့် ပိုမိုကျန်းမာသော ပူးပေါင်းဆောင်ရွက်ရေး ဆက်ဆံရေးကို ဆိုလိုသည်။ ယေဘုယျအားဖြင့် လုပ်ငန်းစရိတ်များ မြင့်တက်လာခြင်း၏ နောက်ခံကို ဆန့်ကျင်၍ Beata Ceramics သည် ၎င်း၏ ရင့်ကျက်သော ထောက်ပံ့မှုကွင်းဆက်စီမံခန့်ခွဲမှုနှင့် သန့်စင်သော လည်ပတ်လုပ်ဆောင်နိုင်မှုတို့ကြောင့် မူဝါဒမှ ပေးဆောင်လာသော ကုန်ကျစရိတ်ဖိအားများကို စုပ်ယူနိုင်စေပြီး ထုတ်ကုန်စျေးနှုန်းနှင့် ပေးပို့မှု၏ တည်ငြိမ်မှုကို အာမခံပါသည်။ အနာဂတ်တွင်၊ Beata Ceramics သည် အရည်အသွေးမွမ်းမံခြင်းနှင့် အမှတ်တံဆိပ်နက်ရှိုင်းစွာ စိုက်ပျိုးခြင်းအပေါ် ဆက်လက်အာရုံစိုက်သွားမည်ဖြစ်ပြီး၊ ပိုမိုယှဉ်ပြိုင်နိုင်သော ထုတ်ကုန်များနှင့် ဝန်ဆောင်မှုများမှတစ်ဆင့် ကမ္ဘာလုံးဆိုင်ရာဖောက်သည်များနှင့်အတူ win-win ဖွံ့ဖြိုးတိုးတက်မှုကို ရရှိစေရန်၊ ကြွေထည်တင်ပို့ခြင်းလုပ်ငန်း၏ အရည်အသွေးမြင့်ဖွံ့ဖြိုးတိုးတက်မှုအတွက် စံသတ်မှတ်ချက်တစ်ခုအဖြစ် သတ်မှတ်ပေးမည်ဖြစ်ပါသည်။
ဆက်စပ်သတင်း
- Bespoke Tile Fabrication သည် ရှုပ်ထွေးသော အကြီးစား အပြင်ဘက် ဆောက်လုပ်ရေး ပရောဂျက်များကို မည်သို့ ပံ့ပိုးပေးနိုင်မည်နည်း။
- မိုးစိုစွတ်စိုသော အာဖရိကကမ်းခြေရှိ အကြီးစားအိမ်ခြံမြေပရောဂျက်များအတွက် Eco Pacing Stone ကို မည်သို့သတ်မှတ်ရမည်နည်း။
- မတူကွဲပြားသော ပြင်ပလမ်းခင်းခြင်း ပရောဂျက်များအတွက် နှမ်း-မီးခိုးရောင် ဂေဟစနစ်ခင်းထားသော ကျောက်ကို အဘယ်ကြောင့် တွင်တွင်ကျယ်ကျယ် လက်ခံထားသနည်း။
- Travertine-Look Porcelain tiles အကြီးစားလုပ်ငန်းသုံး ပလာဇာပရောဂျက်များအတွက် အဘယ်အရာက စံပြဖြစ်စေသနည်း။
- 600*1200*12mm ကိုယ်ထည်အပြည့် အပြင်ဘက်ကြွေပြားများအတွက် အစုလိုက်အပြုံလိုက် ထုတ်လုပ်မှုကို စတင်လိုက်ပါပြီ။
- Porcelain Garden Tile သည် ပြင်ပလမ်းခင်းခြင်း ပရောဂျက်များအတွက် အဘယ်ကြောင့် အကြမ်းခံပြီး စတိုင်ကျသော ရွေးချယ်မှုဖြစ်သနည်း။
ငါ့ကို မက်ဆေ့ချ် ထားခဲ့ပါ။
ထုတ်ကုန်အသစ်များ
သတင်းအကြံပြုချက်များ